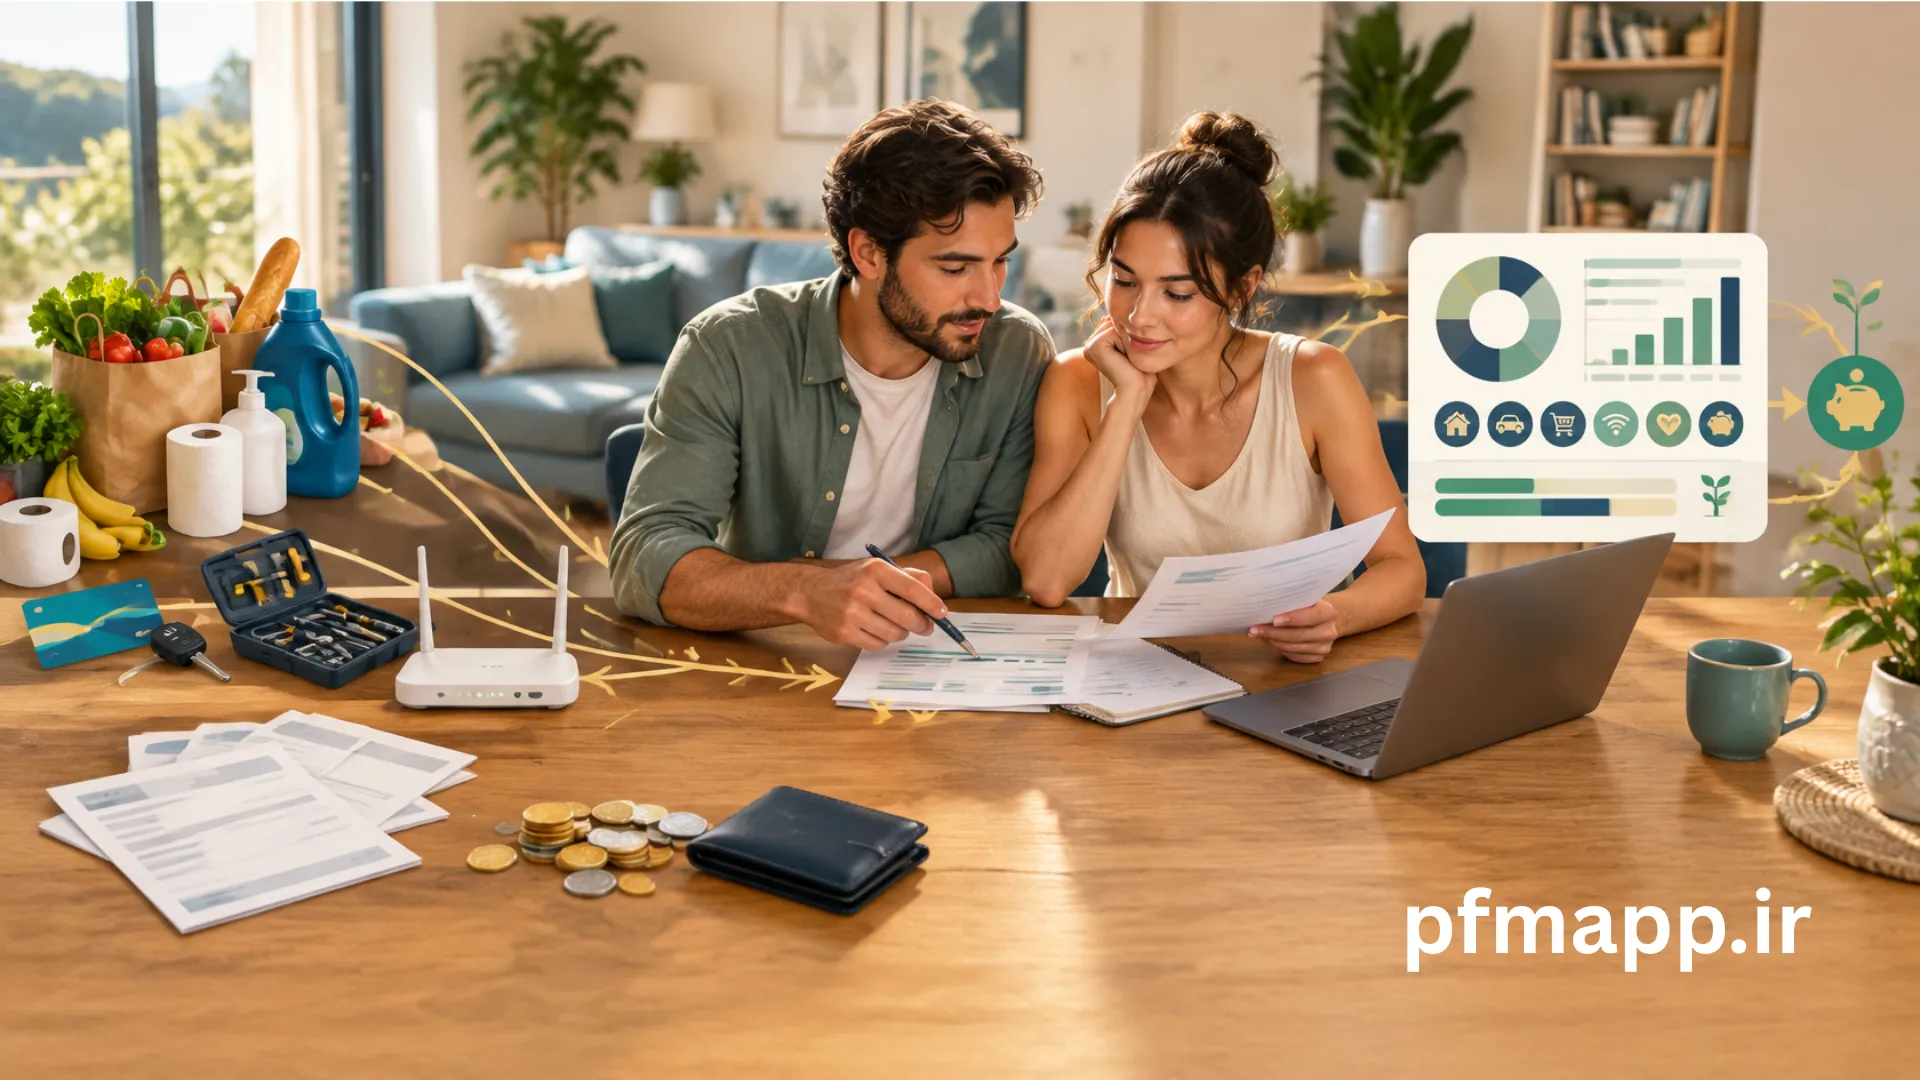
اما آیا تا به حال بررسی کردهاید که در طول یک ماه دقیقاً چه مقدار پول خرج میکنید؟ کدام هزینه ها ضروری هستند، کدام مخارج قابل کاهشاند و چه مقدار از درآمدتان پس از پرداخت هزینه ها باقی میماند؟
مدیریت هزینه ها یعنی شناخت، ثبت، بررسی و برنامهریزی برای پولی که خرج میکنیم؛ بهطوریکه بتوانیم مخارج خود را آگاهانهتر انجام دهیم و میان درآمد، هزینههای ضروری و اهداف مالیمان تعادل برقرار کنیم.
۱. هزینه چیست و چه مواردی را شامل میشود؟
به زبان ساده، هزینه به مبلغی گفته میشود که برای تهیه کالا، دریافت خدمات یا استفاده از امکانات مختلف پرداخت میکنیم.
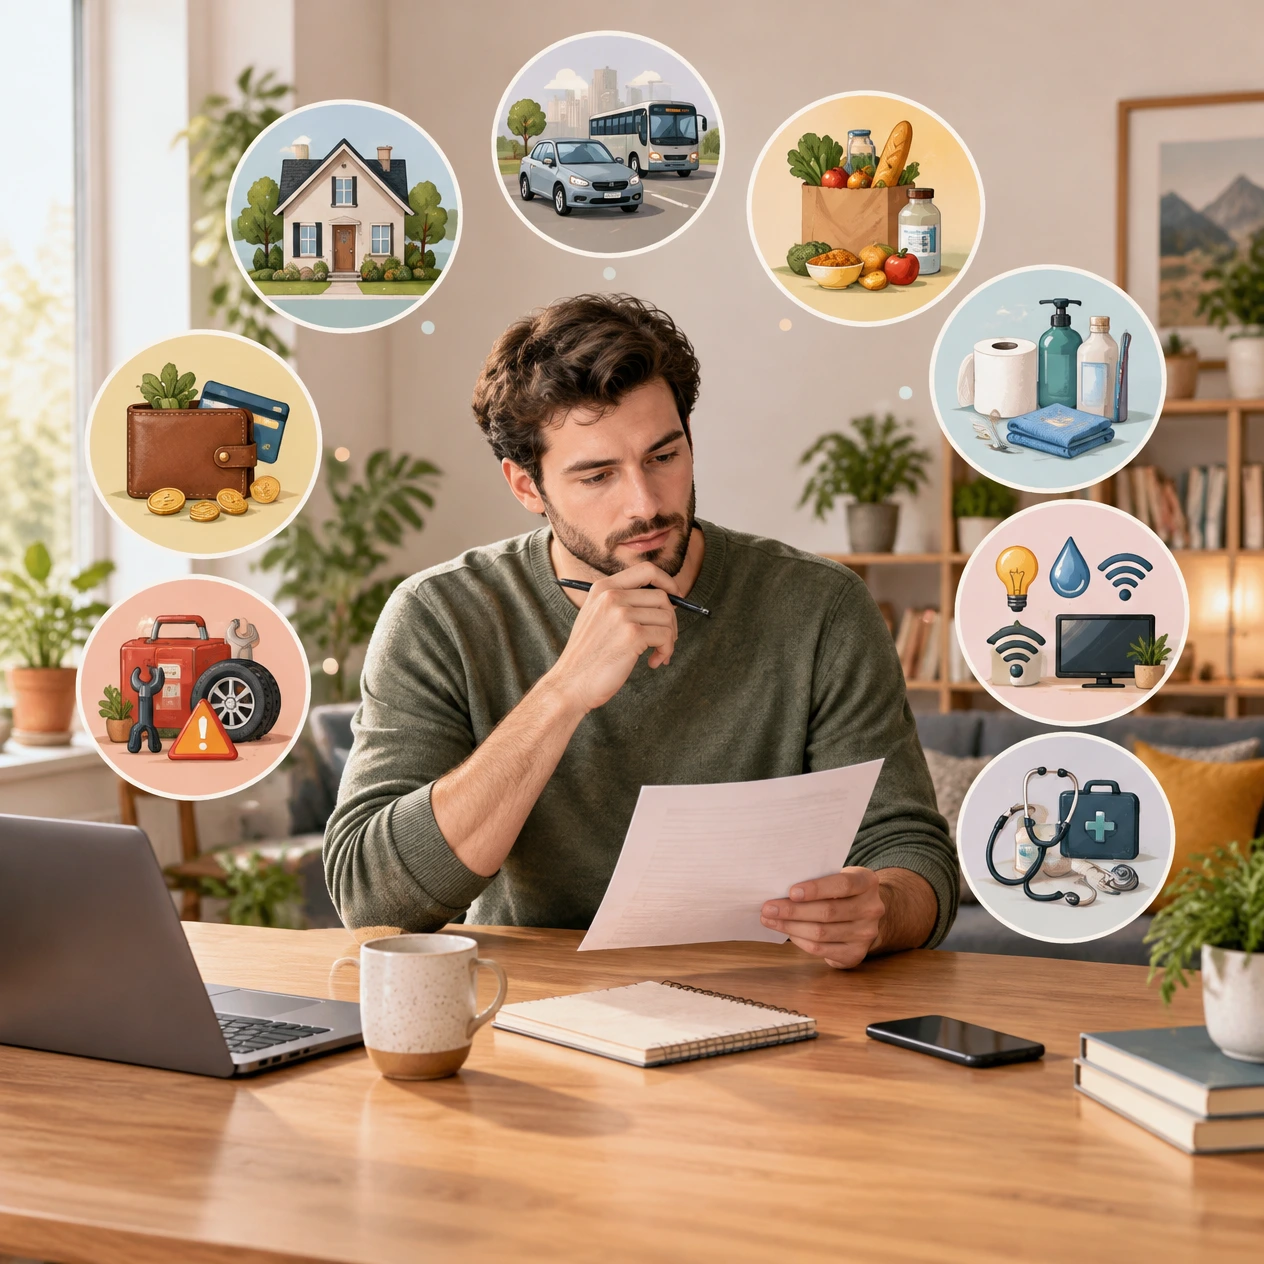
هر بار که برای انجام کاری پول پرداخت میکنید، ممکن است یک هزینه جدید به مخارج شما اضافه شود. برای مثال:
پرداخت کرایه تاکسی اینترنتی یا هزینه استفاده از وسایل حمل و نقل عمومی
خرید بسته اینترنت و شارژ تلفن همراه
پرداخت هزینه تعمیر خودرو یا تعویض قطعات آن
خرید لوازم مورد نیاز برای خانه، مانند لامپ، باتری یا ابزارهای کوچک
پرداخت هزینه تمدید اشتراک نرم افزارها و سرویس های آنلاین
خرید بلیت سینما، کنسرت یا سایر برنامههای تفریحی
پرداخت هزینه نگهداری و تعمیر وسایل منزل
خرید هدیه برای دوستان و اعضای خانواده
پرداخت هزینه ثبتنام در کلاسهای ورزشی یا آموزشی
همه این موارد بخشی از مخارج روزمره افراد هستند؛ حتی اگر مبلغ هرکدام به تنهایی زیاد نباشد.
نکته مهم این است که هزینه فقط به خریدهای بزرگ و پرداختهای ثابت محدود نمیشود. پرداختهای کوچک و تکرارشونده نیز در مجموع میتوانند بخش قابلتوجهی از درآمد ماهانه را مصرف کنند.
برای مثال، شاید پرداخت مبلغی برای خرید یک نوشیدنی یا استفاده از یک سرویس آنلاین در همان لحظه چندان مهم به نظر نرسد؛ اما وقتی این پرداختها در طول هفته و ماه تکرار شوند، مجموع آنها میتواند قابلتوجه باشد.
۲. مدیریت هزینه ها یعنی چه؟
مدیریت هزینه ها به معنای آن نیست که تمام خریدها و تفریحات خود را کنار بگذارید یا همیشه کمترین مبلغ ممکن را خرج کنید.
منظور این است که بدانید پولتان برای چه مواردی مصرف میشود و پیش از هر پرداخت، تا حد امکان درباره ضرورت و تناسب آن با شرایط مالی خود تصمیم بگیرید.
برای مثال، فرض کنید هر ماه چند اشتراک مختلف برای تماشای فیلم، گوش دادن به موسیقی و استفاده از نرم افزارهای آنلاین پرداخت میکنید. ممکن است بعضی از این اشتراک ها را بهندرت استفاده کنید، اما تمدید خودکار آنها باعث شود هر ماه مبلغی از حساب شما کسر شود.
مدیریت هزینه ها کمک میکند چنین پرداخت هایی را شناسایی کنید، میزان استفاده از آنها را بسنجید و درباره ادامه یا لغو اشتراک تصمیم بگیرید.
بنابراین، مدیریت مخارج بیشتر از آنکه به معنای محدود کردن زندگی باشد، به معنای استفاده آگاهانهتر از پول و جلوگیری از پرداخت های غیرضروری است.
۳. چرا مدیریت هزینه ها اهمیت دارد؟
شناخت و کنترل مخارج میتواند از چند جهت به بهبود وضعیت مالی کمک کند.
دلیل اول: متوجه میشوید پولتان دقیقاً کجا خرج میشود
گاهی افراد تصور میکنند بیشتر درآمدشان صرف هزینه های بزرگ و مشخص میشود؛ در حالیکه بخشی از پول ممکن است در پرداخت های کوچک و پراکنده مصرف شود.
برای مثال، ممکن است در طول ماه چندین بار برای سفارش غذا، خریدهای اینترنتی کوچک، پرداخت کرایه تاکسی یا تمدید سرویسهای آنلاین هزینه کنید.
هرکدام از این پرداخت ها به تنهایی مبلغ زیادی نیستند، اما مجموع آنها ممکن است بیشتر از چیزی باشد که انتظار دارید.
وقتی هزینه ها را ثبت و بررسی میکنید، تصویر دقیق تری از محل مصرف پولتان به دست میآورید و میتوانید تصمیم بگیرید کدام مخارج ارزش بیشتری برای شما دارند.
دلیل دوم: هزینه های غیرضروری را راحتتر شناسایی میکنید
همه هزینه هایی که انجام میدهیم به یک اندازه ضروری نیستند. بعضی از مخارج برای زندگی روزمره لازماند و برخی دیگر به انتخابها و عادتهای شخصی ما بستگی دارند.
برای مثال، فرض کنید هنگام خرید اینترنتی، معمولاً چند کالای اضافی هم به سبد خرید خود اضافه میکنید؛ کالاهایی که در ابتدا قصد خریدشان را نداشتهاید.
اگر این پرداخت ها را بررسی کنید، ممکن است متوجه شوید بخشی از مخارج ماهانه شما به خریدهای ناگهانی اختصاص دارد.
با شناخت چنین عادت هایی، میتوانید پیش از خرید کمی بیشتر فکر کنید و مبلغ بیشتری از درآمد خود را برای اولویت های مهمتر نگه دارید.
دلیل سوم: برای هزینه های پیشبینی نشده آمادهتر میشوید
همه هزینه ها از قبل مشخص نیستند. گاهی وسیلهای در خانه خراب میشود، خودرو به تعمیر نیاز پیدا میکند یا مجبور میشوید برای یک سفر ضروری بلیت تهیه کنید.
برای مثال، تصور کنید ماشین لباسشویی خانه بهطور ناگهانی خراب شود و برای تعمیر آن مجبور شوید مبلغی پرداخت کنید. اگر تمام درآمد ماهانه خود را صرف مخارج معمول کرده باشید، تأمین این مبلغ میتواند دشوار شود.
اما اگر با مدیریت درست، هزینه های غیرضروری را حذف کرده باشید، برای یک همچین اتفاقات پیشبینی نشده ای پول کافی را خواهید داشت.
این همون چیزی است که ما در پی اف ام اَپ امکاناتش را فراهم کردهایم.
دلیل چهارم: میتوانید برای خریدهای مهم برنامهریزی کنید
بعضی خریدها را نمیتوان یا نباید بدون برنامه انجام داد؛ بهخصوص زمانی که مبلغ آنها نسبت به درآمد ماهانه زیاد است.
برای مثال، اگر قصد خرید یک لپتاپ جدید برای کار یا تحصیل دارید، بهتر است ابتدا هزینه های ماهانه خود را بررسی کنید و مشخص کنید چه مقدار از درآمدتان را میتوانید به این هدف اختصاص دهید.
با مدیریت مخارج، میتوانید به تدریج برای چنین خریدهایی پسانداز کنید و بدون ایجاد فشار مالی غیرضروری به هدف خود نزدیک شوید.
دلیل پنجم: از ایجاد فشار مالی و کسری بودجه جلوگیری میکنید
اگر هزینههای ماهانه بیشتر از درآمد باشند، بهمرور ممکن است برای تأمین مخارج به پساندازهای قبلی یا قرض گرفتن وابسته شوید.
برای مثال، فرض کنید درآمد ماهانه شما ۳۰ میلیون تومان است، اما در بعضی ماهها به دلیل خریدهای برنامهریزینشده و پرداختهای مختلف، ۳۵ میلیون تومان هزینه میکنید.
در این شرایط، هر ماه ۵ میلیون تومان بیشتر از درآمد خود خرج کردهاید. اگر این وضعیت ادامه پیدا کند، ممکن است پساندازتان کاهش یابد یا مجبور شوید برای تأمین مخارج از دیگران پول قرض بگیرید.
بررسی منظم هزینهها کمک میکند پیش از تبدیل شدن چنین وضعیتی به یک مشکل جدی، علت افزایش مخارج را پیدا کنید.
دلیل ششم: میتوانید برای پسانداز و اهداف مالی خود جای بیشتری باز کنید
پس انداز کردن فقط به میزان درآمد بستگی ندارد؛ نحوه خرج کردن پول نیز نقش مهمی در آن دارد.
ممکن است دو نفر درآمد ماهانه یکسانی داشته باشند، اما به دلیل تفاوت در عادتهای مالی و میزان هزینههایشان، مقدار پسانداز آنها کاملاً متفاوت باشد.
برای مثال، فردی که پیش از تمدید اشتراک های مختلف، خریدهای اینترنتی یا پرداخت هزینه های تفریحی مخارج خود را بررسی میکند، ممکن است بتواند بخشی از هزینه های قابل کاهش را به پسانداز اختصاص دهد.
در واقع، مدیریت هزینه ها کمک میکند پول بیشتری برای اهدافی مانند خرید وسیله مورد نیاز، ادامه تحصیل، سفر یا ایجاد پشتوانه مالی باقی بماند.
۴. انواع هزینه های زندگی کداماند؟
برای مدیریت بهتر مخارج، ابتدا باید بدانیم هزینه های ما از چه نوعی هستند.
به طور کلی میتوان هزینه های زندگی را بر اساس ماهیت و نحوه پرداخت به چند گروه تقسیم کرد.
مدیریت درآمدها و هزینههاتو شروع کن
۷ روز استفاده رایگان جهت آشنایی با برنامه
هزینه های ثابت
هزینه های ثابت، مخارجی هستند که معمولاً در بازههای زمانی مشخص تکرار میشوند و مبلغ آنها نسبتاً قابل پیشبینی است.
برای مثال، پرداخت شهریه ماهانه مهدکودک، هزینه سرویس رفتوآمد فرزند، حق عضویت باشگاه ورزشی یا خریدهای خونه مثل خرید گوشت و تخم مرغ، پنیر و کره، نان و خرما میتواند در این گروه قرار بگیرد.
البته ثابت بودن هزینه به این معنا نیست که مبلغ آن هیچوقت تغییر نمیکند؛ بلکه منظور این است که معمولاً از قبل میدانیم چه زمانی باید آن را پرداخت کنیم.
هزینه های متغیر
هزینه های متغیر، مخارجی هستند که مبلغ آنها ممکن است از یک ماه به ماه دیگر تغییر کند.
برای مثال، هزینه بنزین خودرو به میزان استفاده از آن بستگی دارد. هزینه خرید لوازم خانه نیز ممکن است در یک ماه بیشتر و در ماه دیگر کمتر باشد.
مخارج مربوط به خرید هدیه، سفارش غذا، تفریحات و خریدهای شخصی هم میتوانند بسته به شرایط و انتخابهای هر فرد تغییر کنند.
هزینه های ضروری
هزینه های ضروری به مخارجی گفته میشود که برای تأمین نیازهای اصلی زندگی یا انجام مسئولیتهای مهم باید پرداخت شوند.
برای مثال، هزینه داروهای موردنیاز، رفتوآمد برای رسیدن به محل کار، تهیه وسایل ضروری برای تحصیل فرزند یا پرداخت هزینه مراقبت از یکی از اعضای خانواده میتواند در این گروه قرار بگیرد.
این هزینه ها معمولاً اولویت بالاتری در برنامهریزی مالی دارند؛ زیرا حذف یا به تعویق انداختن آنها ممکن است مشکلات دیگری ایجاد کند.
هزینه های اختیاری
هزینه های اختیاری بیشتر به انتخابها و سبک زندگی افراد مربوط میشوند و معمولاً امکان تغییر یا کاهش آنها وجود دارد.
برای مثال، خرید یک وسیله تزئینی جدید برای خانه، سفارش خوراکی های غیرضروری، خرید بازی های رایانهای یا شرکت در یک برنامه تفریحی میتواند در این گروه قرار بگیرد.
البته اختیاری بودن یک هزینه به معنای بیارزش بودن آن نیست. تفریح، سرگرمی و خرید وسایل موردعلاقه نیز بخشی از زندگی هستند؛ مهم این است که با توجه به شرایط مالی برای آنها برنامهریزی شود.
۵. یک مثال روزمره از مدیریت هزینه های ماهانه
فرض کنید فردی در طول ماه علاوه بر هزینه های معمول زندگی، پرداخت های متنوعی نیز دارد.
در ابتدای ماه، مبلغی برای خرید گوجه و خیار، ماست و دوغ در کل مواد غذایی پرداخت میکند. در ادامه، برای رفت و آمدهای روزانه از تاکسی اینترنتی استفاده میکند، چند مرتبه سفارش غذا میدهد و برای خرید یک وسیله جدید به فروشگاه مراجعه میکند.
در اواسط ماه نیز خودرو به تعویض باتری نیاز پیدا میکند و مبلغی برای آن پرداخت میشود. در روزهای پایانی ماه، هزینه ثبت نام یک دوره آموزشی هم به مخارج او اضافه میشود.
اگر این فرد فقط موجودی حساب خود را بررسی کند، ممکن است متوجه نشود چرا بخش زیادی از درآمدش مصرف شده است.
اما اگر پرداخت های خود را ثبت کند، میتواند آنها را جداگانه بررسی کند؛ مثلاً بفهمد چه مقدار برای رفتوآمد، سفارش غذا، خرید شلوارک و تیشرت یا لباس زیر زنانه، خریدهای شخصی، تعمیر خودرو و آموزش پرداخت کرده است.
با این اطلاعات، در ماه آینده میتواند برای بعضی هزینه ها برنامهریزی دقیقتری داشته باشد؛ مثلاً پیش از تمدید اشتراک های کماستفاده تصمیم بگیرد یا برای تعمیرات احتمالی خودرو مبلغی کنار بگذارد.
این مثال نشان میدهد که مدیریت هزینه ها فقط برای افرادی با درآمد بالا یا مخارج پیچیده نیست؛ هر فردی با هر میزان درآمد میتواند از شناخت بهتر مخارج خود بهره ببرد.
۶. چگونه هزینه های خود را بهتر مدیریت کنیم؟
برای شروع مدیریت هزینه ها لازم نیست روش پیچیدهای داشته باشید. چند عادت ساده میتواند به شما کمک کند کنترل بیشتری بر مخارج خود داشته باشید.
تمام هزینه ها را ثبت کنید
اولین قدم این است که پرداخت های خود را فراموش نکنید. حتی هزینه های کوچک و روزمره را هم ثبت کنید؛ زیرا حذف همین پرداخت های جزئی از بررسی های مالی میتواند تصویر نادرستی از وضعیت مخارج ایجاد کند.
برای هزینه های مهم اولویت تعیین کنید
ابتدا مخارجی را مشخص کنید که پرداخت آنها ضروری است یا زمان مشخصی دارند. سپس باقیمانده درآمد را برای سایر نیازها و خواسته های خود برنامهریزی کنید.
هزینه های تکرارشونده را بررسی کنید
خریدهای خونه، اشتراک عضویت ها و پرداخت هایی که به صورت ماهانه یا سالانه تمدید میشوند، ممکن است بهمرور فراموش شوند. بهتر است هر چند وقت یکبار بررسی کنید کدامیک همچنان برای شما کاربرد دارند.
پیش از خریدهای غیرضروری کمی تأمل کنید
گاهی خریدها تحت تأثیر تبلیغات، تخفیف ها یا تصمیم های لحظهای انجام میشوند. اگر پیش از پرداخت کمی صبر کنید و از خودتان بپرسید آیا واقعاً به آن کالا یا خدمت نیاز دارید، احتمال خریدهای غیرضروری کمتر میشود.
هزینه ها را به صورت دورهای بررسی کنید
ثبت هزینه ها به تنهایی کافی نیست. بهتر است در پایان هر هفته یا ماه، مخارج خود را مرور کنید و ببینید کدام بخش بیشتر از انتظار هزینه داشته است.
برای مثال، ممکن است متوجه شوید هزینه رفتوآمد شما در ماه گذشته به دلیل استفاده مکرر از تاکسی اینترنتی افزایش یافته است. در این صورت میتوانید برای مسیرهای قابل پیشبینی از روش های کم هزینهتر استفاده کنید.
برای اتفاقات پیشبینی نشده مبلغی کنار بگذارید
همیشه احتمال دارد هزینه ای خارج از برنامه به وجود بیاید. اختصاص دادن بخشی از درآمد به یک پشتوانه مالی میتواند در چنین شرایطی از فشار اقتصادی جلوگیری کند.
۷. ثبت و بررسی هزینه ها چه تفاوتی با مدیریت هزینه ها دارد؟
ثبت هزینه ها یکی از بخش های مهم مدیریت مخارج است، اما این دو مفهوم کاملاً یکسان نیستند.
وقتی مبلغی را پرداخت میکنید و اطلاعات آن را یادداشت میکنید، در واقع هزینه را ثبت کردهاید. اما زمانی که پرداخت های ثبت شده را بررسی میکنید، درباره ضرورت آنها تصمیم میگیرید و برای ماه آینده برنامهریزی میکنید، در حال مدیریت هزینه ها هستید.
برای مثال، ثبت پرداخت های مربوط به سفارش غذا فقط به شما نشان میدهد چه مبلغی خرج کردهاید. اما بررسی مجموع این پرداخت ها و تصمیمگیری درباره کاهش سفارش های غیرضروری، بخشی از مدیریت هزینه محسوب میشود.
به همین دلیل، ثبت منظم مخارج باید در کنار بررسی و برنامهریزی قرار بگیرد تا بتواند به بهبود وضعیت مالی کمک کند.
۸. آیا مدیریت هزینه ها به معنای کمتر خرج کردن است؟
یکی از برداشت های اشتباه درباره مدیریت هزینه ها این است که تصور میشود برای داشتن وضعیت مالی بهتر، باید تا جای ممکن از خرج کردن خودداری کرد.
درحالی که هدف اصلی مدیریت هزینه، حذف تمام مخارج نیست؛ بلکه ایجاد تعادل میان درآمد و نحوه مصرف پول است.
برای مثال، ممکن است شرکت در یک کلاس آموزشی یا خرید وسیلهای که کیفیت زندگی شما را بهتر میکند، هزینهای منطقی و ارزشمند باشد. در مقابل، پرداخت مکرر برای خدماتی که از آنها استفاده نمیکنید، میتواند مخارج غیرضروری ایجاد کند.
بنابراین، بهتر است به جای تمرکز صرف بر کمتر خرج کردن، به این موضوع توجه کنید که پولتان در چه مسیری مصرف میشود و آیا این پرداخت با نیازها و اولویت های شما تناسب دارد یا خیر.
جمع بندی
مدیریت هزینه ها یعنی شناخت و بررسی مخارج، اولویت بندی پرداخت ها و برنامهریزی برای استفاده بهتر از درآمد. این کار کمک میکند متوجه شوید پولتان در چه بخش هایی از زندگی مصرف میشود، هزینه های قابل کاهش را شناسایی کنید و برای خریدهای مهم یا اتفاقات پیشبینی نشده آمادگی بیشتری داشته باشید.
برای شروع، کافی است تمام پرداخت های روزمره خود را ثبت کنید و در پایان هر دوره، آنها را بررسی کنید. به مرور میتوانید عادت های مالی خود را بهتر بشناسید و تصمیم های آگاهانهتری بگیرید.
فراموش نکنید که هدف مدیریت هزینه ها محروم کردن خود از نیازها و خواسته ها نیست؛ بلکه کمک به شماست تا با توجه به درآمد و شرایط زندگی، پولتان را آگاهانهتر خرج کنید و برای آینده مالی خود برنامه داشته باشید.