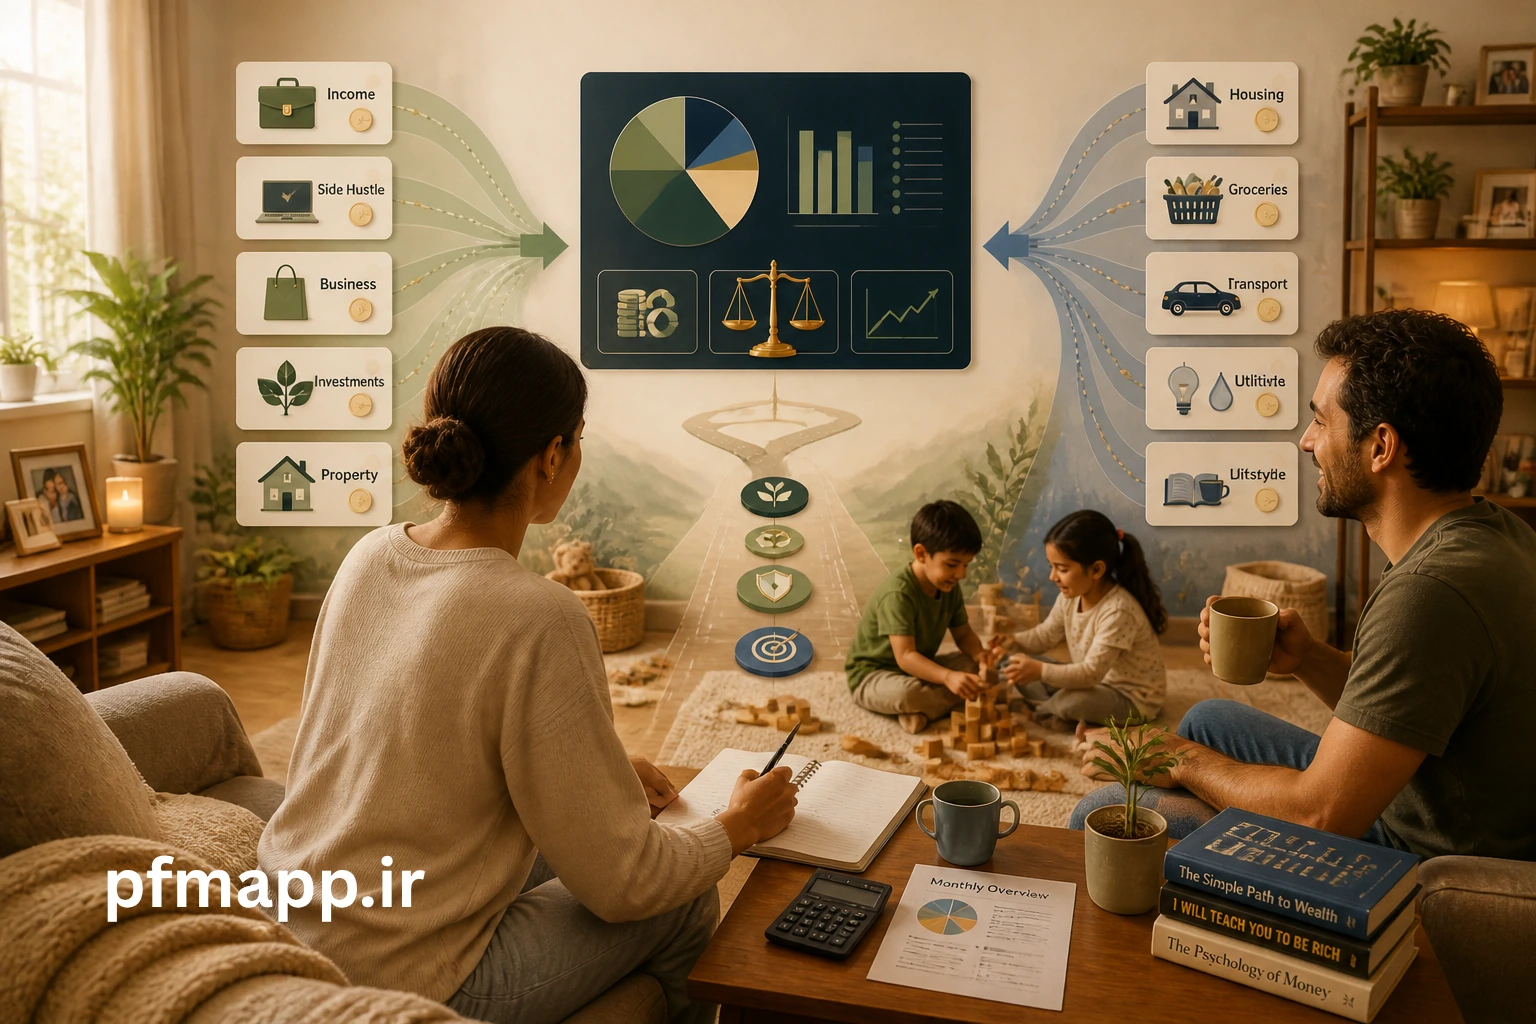
تا به حال برایتان پیش آمده که در پایان ماه با خودتان فکر کنید: «این همه پولی که دریافت کردم، کجا خرج شد؟» یا با وجود اینکه درآمدتان نسبت به ماههای قبل بیشتر شده، احساس کنید پول کمتری برایتان باقی مانده است؟ یکی از دلایل این اتفاق میتواند این باشد که فقط مبلغ درآمدها و هزینههای خود را میدانید، اما مشخص نیست پولتان دقیقاً از چه راههایی به دست آمده و در چه بخشهایی مصرف شده است. برای مثال، فرض کنید در یک ماه ۴۰ میلیون تومان درآمد داشتهاید و ۳۵ میلیون تومان هم خرج کردهاید. در نگاه اول، به نظر میرسد وضعیت مالی شما مناسب است؛ زیرا ۵ میلیون تومان از درآمدتان باقی مانده است. اما آیا میدانید چه مقدار از هزینهها مربوط به اجاره خانه بوده، چقدر برای خرید مواد غذایی پرداخت کردهاید، چه مقدار صرف رفتوآمد شده و چه مبلغی را برای خریدهای غیرضروری خرج کردهاید؟ آیا بخش عمده درآمدتان از حقوق به دست آمده یا از منابع دیگری هم درآمد داشتهاید؟ اگر اطلاعات مالی خود را دستهبندی نکرده باشید، پاسخ دادن به این پرسشها دشوار میشود.
۱. دسته بندی درآمدها و هزینه ها چیست؟ دسته بندی درآمدها و هزینه ها یعنی تقسیم کردن دریافت ها و پرداخت های مالی به گروههای مشخص، بر اساس نوع یا هدف آنها. بهجای اینکه تمام درآمدها و هزینه های خود را به صورت فهرستی طولانی و بدون نظم ثبت کنید، برای هر مورد یک گروه متناسب در نظر میگیرید. به این ترتیب، تشخیص و بررسی اطلاعات مالی آسانتر میشود. برای درک بهتر، ابتدا درآمدها و سپس هزینه ها را بررسی کنیم.
دسته بندی درآمدها یعنی چه؟ درآمدها پول هایی هستند که از منابع مختلف دریافت میکنید. دسته بندی درآمدها یعنی مشخص کنید هر مبلغ دریافتی به چه نوع درآمدی تعلق دارد.
برای مثال، فرض کنید در طول یک ماه این مبالغ را دریافت کردهاید: • ۳۰ میلیون تومان حقوق از محل کار • ۵ میلیون تومان بابت انجام یک پروژه شخصی • ۲ میلیون تومان هدیه نقدی • ۱ میلیون تومان سود سپرده بانکی به جای اینکه فقط چهار مبلغ را در فهرست درآمدها ثبت کنید، میتوانید آنها را در دسته هایی مانند «حقوق و دستمزد»، «درآمد پروژه ها»، «هدایا» و «سود بانکی» قرار دهید. در این صورت، با بررسی سوابق درآمدی خود متوجه میشوید هر مبلغ از چه منبعی به دست آمده است. این موضوع زمانی اهمیت بیشتری پیدا میکند که چند منبع درآمد داشته باشید یا بخواهید بدانید چه مقدار از پول دریافتی شما به درآمد ثابت و چه مقدار به درآمدهای متغیر مربوط است.
دسته بندی هزینه ها یعنی چه؟ هزینه ها پول هایی هستند که برای تأمین نیازها، خرید کالا و خدمات یا انجام فعالیت های مختلف پرداخت میکنید. دسته بندی هزینه ها یعنی پرداختهای خود را بر اساس نوع مصرف آنها گروه بندی کنید.
برای مثال، در طول یک ماه ممکن است هزینه های زیر را داشته باشید: • ۱۲ میلیون تومان اجاره خانه • ۶ میلیون تومان خرید مواد غذایی • ۲ میلیون تومان هزینه رفت و آمد • ۱ میلیون و ۵۰۰ هزار تومان هزینه قبوض و اینترنت • ۳ میلیون تومان خرید پوشاک • ۲ میلیون تومان تفریح و رستوران میتوانید این پرداخت ها را در دسته هایی مانند «مسکن»، «مواد غذایی»، «حمل و نقل»، «قبوض و ارتباطات»، «پوشاک» و «تفریح و سرگرمی» قرار دهید. به این ترتیب، به جای مشاهده چندین پرداخت پراکنده، میتوانید هزینه های مربوط به هر بخش از زندگی خود را جداگانه بررسی کنید. البته دسته بندی ها باید با شرایط زندگی شما متناسب باشند. برای مثال، فردی که خودرو دارد ممکن است به دسته بندی های جداگانهای برای سوخت، تعمیرات و بیمه خودرو نیاز داشته باشد؛ درحالیکه فردی که از حمل و نقل عمومی استفاده میکند، ممکن است به چنین جزئیاتی نیاز نداشته باشد.
۲. چرا دسته بندی درآمدها و هزینه ها اهمیت دارد؟ ثبت درآمدها و هزینه ها به تنهایی اطلاعات مفیدی در اختیار شما قرار میدهد؛ اما دسته بندی این اطلاعات باعث میشود بتوانید آنها را بهتر تحلیل کنید. در ادامه، مهمترین دلایل اهمیت دسته بندی دخل و خرج را با مثال های واقعی بررسی میکنیم.
دلیل اول: متوجه میشوید پولتان دقیقاً کجا خرج میشود یکی از رایجترین مشکلات مالی این است که افراد در پایان ماه میدانند چه مقدار پول خرج کردهاند، اما دقیقاً نمیدانند این پول در چه بخش هایی مصرف شده است. فرض کنید هر روز برای رفتن به محل کار قهوه میخرید، چند بار در هفته غذا سفارش میدهید و در طول ماه نیز خریدهای کوچک دیگری انجام میدهید. هر کدام از این پرداختها ممکن است به تنهایی مبلغ زیادی نباشند؛ اما مجموع آنها میتواند بخش قابل توجهی از درآمدتان را مصرف کند. اگر همه این پرداخت ها را فقط با عنوان «هزینه» ثبت کنید، تشخیص اینکه کدام بخش بیشترین سهم را از پول شما دارد دشوار خواهد بود. اما اگر هزینه ها را دسته بندی کنید، میتوانید مجموع هزینههای مواد غذایی، رستوران، رفتوآمد، خریدهای شخصی و سایر بخشها را جداگانه بررسی کنید. برای مثال، ممکن است پس از بررسی اطلاعات یک ماه متوجه شوید هزینه سفارش غذا بیشتر از چیزی بوده که تصور میکردید. همین آگاهی میتواند به شما کمک کند برای ماه آینده تصمیم متفاوتی بگیرید.
نکته مهم: هدف از دسته بندی این نیست که تمام هزینه ها را غیرضروری بدانید یا خودتان را بابت خریدها سرزنش کنید؛ هدف این است که بدانید پولتان چگونه مصرف میشود و آیا این شیوه مصرف با اولویت های شما هماهنگ است یا نه.
دلیل دوم: منابع مختلف درآمد خود را بهتر میشناسید اگر تنها یک حقوق ثابت دریافت میکنید، احتمالاً منبع اصلی درآمدتان مشخص است. اما اگر علاوه بر حقوق، از پروژه های شخصی، فروش محصولات، اجاره ملک یا سرمایهگذاری نیز درآمد دارید، بررسی مجموع درآمدها به تنهایی تصویر کاملی از وضعیت شما ارائه نمیدهد.
برای مثال، فرض کنید درآمد ماهانه شما از دو بخش تشکیل شده است: • ۲۵ میلیون تومان حقوق ثابت • ۱۰ میلیون تومان درآمد از پروژه های آزاد در مجموع ۳۵ میلیون تومان درآمد دارید. اما اگر این دو منبع را جداگانه دسته بندی کنید، متوجه میشوید چه مقدار از درآمدتان از حقوق ثابت و چه مقدار از فعالیت های جانبی به دست آمده است. این اطلاعات هنگام برنامه ریزی مالی اهمیت دارد؛ زیرا ممکن است درآمد پروژه های آزاد در یک ماه بیشتر و در ماه دیگر کمتر باشد. با بررسی دسته بندی درآمدها در طول زمان، میتوانید بهتر تشخیص دهید کدام منابع درآمدی برای شما پایدارتر هستند و برای کدام منابع باید احتمال تغییر مبلغ دریافتی را در نظر بگیرید.
دلیل سوم: هزینههای ضروری و قابلکنترل را از هم تشخیص میدهید همه هزینه ها ماهیت یکسانی ندارند. بخشی از هزینه ها برای تأمین نیازهای اساسی زندگی پرداخت میشوند؛ مانند اجاره خانه، مواد غذایی، داروهای مورد نیاز و رفت و آمد به محل کار. بعضی هزینه ها نیز به انتخاب ها و سبک زندگی شما وابستهاند؛ مانند سفارش غذا، خریدهای تفریحی، سرگرمی یا خرید پوشاکی که فوریت ندارد. البته این تقسیم بندی برای همه افراد یکسان نیست. برای مثال، هزینه اینترنت ممکن است برای کسی که از خانه کار میکند، یک هزینه ضروری شغلی باشد؛ اما شرایط فرد دیگری متفاوت باشد. فرض کنید در پایان ماه متوجه شدهاید بخش زیادی از درآمدتان مصرف شده است. اگر هزینه ها دسته بندی شده باشند، میتوانید ابتدا هزینه های ضروری را بررسی کنید و سپس ببینید در کدام بخش های قابل کنترل امکان تغییر وجود دارد. برای مثال، شاید کاهش هزینه رفت و آمد با تغییر مسیر ممکن نباشد، اما بتوانید تعداد سفارش های غذای بیرون را کمتر کنید یا پیش از خریدهای غیرضروری، مدتی برای تصمیم گیری در نظر بگیرید. به این ترتیب، به جای کاهش بی برنامه همه هزینه ها، روی بخش هایی تمرکز میکنید که امکان مدیریت بیشتری دارند.
دلیل چهارم: متوجه میشوید چرا با افزایش درآمد، پس اندازتان بیشتر نشده است افزایش درآمد همیشه به معنای بهتر شدن وضعیت مالی نیست. گاهی با افزایش درآمد، هزینه ها نیز بیشتر میشوند. برای مثال، فرض کنید درآمد ماهانه شما قبلاً ۲۵ میلیون تومان بوده و ۲۲ میلیون تومان هزینه داشتهاید. در این شرایط، ۳ میلیون تومان از درآمدتان باقی میمانده است. چند ماه بعد، درآمدتان به ۳۵ میلیون تومان افزایش پیدا میکند؛ اما هزینه ها نیز به ۳۲ میلیون تومان میرسند. در نتیجه، همچنان فقط ۳ میلیون تومان باقی میماند.
در این مثال، درآمد ۱۰ میلیون تومان بیشتر شده، اما مبلغ باقی مانده تغییری نکرده است. اگر هزینه ها دسته بندی شده باشند، میتوانید بررسی کنید افزایش هزینه ها بیشتر در کدام بخش اتفاق افتاده است. شاید هزینه مسکن افزایش یافته باشد، یا هزینه خرید، رستوران و تفریح بیشتر شده باشد. بدون دسته بندی، ممکن است فقط بدانید هزینه ها افزایش یافتهاند؛ اما مشخص نباشد کدام بخش بیشترین نقش را در این تغییر داشته است.
دلیل پنجم: برای ماه های آینده تصمیم های مالی دقیق تری میگیرید تصمیم گیری مالی زمانی آسانتر میشود که بر اساس اطلاعات واقعی انجام شود، نه صرفاً حدس و احساس. فرض کنید قصد دارید برای خرید یک وسیله ضروری، سفر یا پرداخت هزینه تحصیل فرزندتان پول کنار بگذارید. برای برنامه ریزی، لازم است بدانید درآمد شما چقدر است و چه مقدار از آن صرف هزینه های مختلف میشود. اگر هزینه های ماه های گذشته را دسته بندی کرده باشید، میتوانید میانگین تقریبی هزینه های بخش های مختلف را بررسی کنید و تخمین واقع بینانه تری برای ماه آینده داشته باشید. برای مثال، اگر بدانید معمولاً ماهانه حدود ۷ میلیون تومان برای مواد غذایی، ۲ میلیون تومان برای رفتوآمد و ۳ میلیون تومان برای تفریح و رستوران پرداخت میکنید، میتوانید با توجه به شرایط ماه آینده برای این بخش ها برنامه ریزی کنید. این ارقام لزوماً هر ماه یکسان نخواهند بود؛ ممکن است هزینه درمان، تعمیر خودرو، خرید لوازم خانه یا مخارج مناسبتی باعث افزایش هزینه ها شود. با این حال، اطلاعات ماه های گذشته نقطه شروع بهتری برای برنامه ریزی فراهم میکند.
دلیل ششم: هزینه های غیرمعمول و تغییرات مهم را زودتر تشخیص میدهید برخی هزینه ها هر ماه تکرار میشوند و برخی فقط در شرایط خاص به وجود میآیند. برای مثال، هزینه اجاره خانه معمولاً یک پرداخت تکرارشونده است؛ اما هزینه تعمیر یخچال، تعویض لاستیک خودرو یا خرید یک وسیله ضروری ممکن است فقط در یک ماه اتفاق بیفتد. وقتی هزینه ها دسته بندی شده باشند، بررسی سوابق به شما کمک میکند تفاوت میان هزینه های معمول و هزینه های خاص را بهتر متوجه شوید. برای مثال، اگر هزینه های مربوط به خودرو در یک ماه بهطور قابل توجهی افزایش پیدا کند، میتوانید بررسی کنید که آیا این افزایش ناشی از تعمیرات بوده یا هزینه های عادی خودرو بیشتر شدهاند. همچنین دسته بندی درآمدها کمک میکند دریافتی های غیرمعمول، مانند پاداش یا هدیه نقدی، از درآمدهای تکرارشونده متمایز شوند. البته یک ماه به تنهایی برای نتیجه گیری درباره روند مالی کافی نیست؛ بهتر است اطلاعات چند ماه را نیز در کنار هم بررسی کنید.
دلیل هفتم: اختلاف میان تصور ذهنی و واقعیت مالی را کاهش میدهید بسیاری از افراد تصور میکنند بخش مشخصی از درآمدشان صرف یک هزینه خاص میشود؛ اما وقتی اطلاعات واقعی را بررسی میکنند، با نتیجه متفاوتی روبهرو میشوند. برای مثال، ممکن است فکر کنید بیشترین هزینه شخصی شما مربوط به پوشاک است، درحالیکه مجموع پرداخت های مربوط به رستوران، سفارش غذا و خریدهای کوچک روزانه بیشتر از آن باشد. یا ممکن است تصور کنید بیشتر درآمدتان از حقوق به دست میآید، اما پس از ثبت دقیق دریافتی ها متوجه شوید پروژه های جانبی نیز سهم قابل توجهی دارند. دسته بندی درآمدها و هزینه ها کمک میکند به جای اتکا به حافظه، وضعیت مالی خود را بر اساس اطلاعات ثبت شده بررسی کنید.
۳. یک مثال واقعی از دسته بندی درآمدها و هزینه های یک خانواده فرض کنیم خانواده ای سه نفره در یک ماه، ۴۵ میلیون تومان درآمد دارد. درآمد این خانواده از حقوق یکی از اعضا، درآمد جانبی و سود بانکی تشکیل شده است. در همین ماه، خانواده هزینه هایی برای مسکن، مواد غذایی، رفتوآمد، قبوض، درمان و تفریح پرداخت میکند.
دسته بندی درآمدهای خانواده: از مجموع ۴۵ میلیون تومان درآمد ماهانه این خانواده، ۳۵ میلیون تومان از حقوق و دستمزد یکی از اعضای خانواده تأمین میشود. همچنین، خانواده ۸ میلیون تومان درآمد جانبی از فعالیت های دیگر دارد و ۲ میلیون تومان نیز از محل سود بانکی دریافت میکند. بنابراین، مجموع درآمدهای خانواده در این ماه شامل ۳۵ میلیون تومان حقوق و دستمزد، ۸ میلیون تومان درآمد جانبی و ۲ میلیون تومان سود بانکی است که در مجموع به ۴۵ میلیون تومان میرسد.
با این دسته بندی مشخص میشود که بخش عمده درآمد خانواده از حقوق تأمین شده و ۱۰ میلیون تومان دیگر از منابع متفاوت به دست آمده است. این اطلاعات به خانواده کمک میکند هنگام برنامه ریزی برای ماه آینده، درآمد اصلی و درآمدهای جانبی را جداگانه در نظر بگیرد؛ به خصوص اگر درآمد جانبی در همه ماه ها ثابت نباشد.
دسته بندی هزینه های خانواده: از مجموع هزینه های ماهانه این خانواده، ۱۴ میلیون تومان به مسکن و ۹ میلیون تومان به مواد غذایی و خریدهای خانه اختصاص دارد. هزینه حملونقل خانواده ۳ میلیون تومان است و برای قبوض و ارتباطات نیز ۲ میلیون تومان پرداخت میشود. همچنین، خانواده در این ماه ۲ میلیون تومان برای درمان و سلامت، ۳ میلیون تومان برای پوشاک، ۴ میلیون تومان برای تفریح و رستوران و ۳ میلیون تومان برای سایر هزینه ها خرج کرده است. بنابراین، هزینه های ماهانه خانواده به این صورت تقسیم میشود: ۱۴ میلیون تومان مسکن، ۹ میلیون تومان مواد غذایی و خریدهای خانه، ۳ میلیون تومان حمل و نقل، ۲ میلیون تومان قبوض و ارتباطات، ۲ میلیون تومان درمان و سلامت، ۳ میلیون تومان پوشاک، ۴ میلیون تومان تفریح و رستوران و ۳ میلیون تومان سایر هزینه ها. مجموع هزینه های خانواده در این ماه ۴۰ میلیون تومان است.
در این مثال، خانواده در پایان ماه ۵ میلیون تومان از درآمد خود را پس از کسر هزینه های ثبت شده در اختیار دارد. اما ارزش دسته بندی فقط به محاسبه این مبلغ محدود نمیشود. خانواده اکنون میداند که هزینه مسکن و مواد غذایی در مجموع ۲۳ میلیون تومان بوده است. همچنین میتواند هزینه های مربوط به تفریح، پوشاک و سایر بخش ها را جداگانه بررسی کند. اگر این خانواده قصد داشته باشد برای ماه آینده مبلغ بیشتری کنار بگذارد، میتواند ابتدا اطلاعات واقعی هزینه ها را بررسی کند و ببیند در کدام بخش ها امکان تغییر وجود دارد؛ بدون اینکه از نیازهای ضروری خود غافل شود. برای مثال، ممکن است هزینه های درمانی در این ماه به دلیل یک اتفاق خاص افزایش یافته باشند. در این صورت، نباید صرفاً با نگاه به رقم این ماه نتیجه گرفت که هزینه درمان همیشه به همین مقدار خواهد بود. همچنین ممکن است هزینه های تفریح برای این خانواده اولویت بالایی داشته باشند. بنابراین هدف لزوماً حذف آنها نیست؛ بلکه خانواده میتواند با آگاهی از سهم این هزینه ها، تصمیم بگیرد چه مقدار از درآمد را به این بخش اختصاص دهد. نتیجه این مثال: دسته بندی به شما کمک میکند ارقام کلی درآمد و هزینه را به اطلاعات قابل فهم تری تبدیل کنید؛ اطلاعاتی که برای بررسی شرایط مالی و انتخاب اولویت های آینده کاربرد دارند.
۴. چه دسته بندی هایی برای درآمدها مناسب هستند؟ دسته بندی های درآمد باید متناسب با راه هایی باشند که از طریق آنها پول دریافت میکنید. برای یک کارمند با حقوق ثابت، تعداد محدودی دسته بندی ممکن است کافی باشد. اما یک فروشنده، صاحب کسب و کار یا فردی که چند فعالیت درآمدزا دارد، ممکن است به گروه های بیشتری نیاز داشته باشد. در ادامه، چند نمونه رایج را بررسی میکنیم.
حقوق و دستمزد: این دسته برای حقوق ماهانه، دستمزد یا پرداخت های مرتبط با اشتغال استفاده میشود. برای مثال: • حقوق ماهانه از محل کار • دستمزد بابت اضافه کاری • پاداش شغلی، در صورت تمایل به ثبت آن در گروهی جداگانه اگر لازم است درآمد ثابت را از پرداخت های متغیر محل کار تشخیص دهید، میتوانید برای آنها دسته بندی های جداگانهای در نظر بگیرید.
کسب و کار و فروش: این دسته میتواند برای درآمد حاصل از فعالیت تجاری یا فروش محصولات و خدمات استفاده شود. برای مثال: • فروش پوشاک در فروشگاه • فروش محصولات خانگی • دریافت وجه بابت خدمات فنی • درآمد حاصل از سفارشهای مشتریان اگر کسبوکار شما چند نوع فعالیت متفاوت دارد، ممکن است بخواهید هرکدام را جداگانه دسته بندی کنید تا بررسی درآمدها آسانتر شود.
پروژه ها و فعالیت های جانبی: این گروه برای مبالغی مناسب است که در کنار شغل اصلی یا از طریق فعالیت های مستقل دریافت میکنید. برای مثال: • دستمزد طراحی و دوخت شومیز یا لباس مجلسی • درآمد تدریس خصوصی • ترجمه یک متن • انجام پروژه برنامه نویسی • دریافت وجه بابت مشاوره اگر درآمدهای جانبی شما نامنظم هستند، ثبت جداگانه آنها کمک میکند سهم این فعالیت ها را از درآمد اصلی تشخیص دهید.
اجاره و درآمد دارایی ها: اگر از اجاره دادن ملک یا دارایی خود درآمد دریافت میکنید، میتوانید آن را در گروه مناسبی قرار دهید. برای مثال: • اجاره ماهانه یک واحد مسکونی • اجاره مغازه • اجاره تجهیزات یا دارایی های دیگر در صورت داشتن چند ملک یا دارایی، انتخاب دسته بندی های جداگانه میتواند به بررسی دقیقتر دریافتی ها کمک کند؛ البته لازم نیست از همان ابتدا جزئیات بیش از حدی ایجاد کنید.
سود و بازده سرمایه گذاری: این گروه میتواند برای دریافتی هایی مانند سود سپرده بانکی یا سود پرداخت شده از برخی سرمایهگذاری ها استفاده شود. برای مثال: • سود سپرده بانکی • سود نقدی پرداخت شده از سرمایه گذاری • درآمد نقدی حاصل از برخی داراییهای سرمایهگذاری توجه کنید که دریافت سود با افزایش ارزش دارایی یکسان نیست. برای مثال، اگر قیمت طلای شما افزایش پیدا کند اما آن را نفروخته باشید، هنوز پولی بابت این افزایش قیمت دریافت نکردهاید. بهتر است درآمدهای نقدی را با افزایش ارزش دارایی های فروخته نشده اشتباه نگیرید.
هدایا و دریافت های متفرقه: گاهی پولی دریافت میکنید که در گروه های قبلی قرار نمیگیرد. برای مثال: • هدیه نقدی تولد • هدیه نقدی مناسبت های خانوادگی • دریافت های موردی دیگری که متناسب با شرایط شما هستند برای این موارد میتوانید از دسته بندی مناسب استفاده کنید. اگر یک نوع دریافت به طور مکرر اتفاق میافتد، بهتر است به جای ثبت همیشگی آن در یک گروه بسیار کلی، دسته بندی مشخص تری در نظر بگیرید.
آیا وام و انتقال پول هم درآمد محسوب میشوند؟ هر مبلغی که وارد حساب یا کیف پول شما میشود، لزوماً درآمد نیست. برای مثال، اگر ۲۰ میلیون تومان وام دریافت کنید، پولی در اختیار شما قرار گرفته است؛ اما در مقابل، تعهد بازپرداخت نیز دارید. بنابراین بهتر است وام را با درآمد حاصل از کار یا فعالیت اقتصادی یکسان در نظر نگیرید. همچنین اگر پولی را از یک حساب شخصی به حساب دیگری منتقل کنید، این انتقال به خودی خود به معنای کسب درآمد جدید نیست. تفکیک این موارد اهمیت دارد؛ زیرا ثبت آنها به عنوان درآمد ممکن است باعث شود تصور کنید درآمد واقعی شما بیشتر از مقدار آن بوده است.
۵. چه دسته بندی هایی برای هزینه ها مناسب هستند؟ دسته بندی هزینه ها بهتر است بخش های اصلی زندگی شما را پوشش دهد. نیازی نیست همه افراد دقیقاً از یک فهرست استفاده کنند؛ زیرا نوع هزینه ها به محل زندگی، شغل، تعداد اعضای خانواده و سبک زندگی بستگی دارد. چند نمونه کاربردی عبارتاند از: مسکن هزینه های مربوط به محل زندگی، مانند: • اجاره خانه • شارژ ساختمان • تعمیرات خانه • هزینه های مرتبط با نگهداری محل سکونت بسته به نیاز خود میتوانید این موارد را در یک گروه یا چند گروه جداگانه ثبت کنید.
مواد غذایی و خریدهای خانه: این دسته برای مخارج روزمره تأمین مواد غذایی و اقلام مصرفی خانه کاربرد دارد. برای مثال: • خرید میوه و سبزیجات • خرید گوشت، برنج و سایر مواد غذایی • خرید مواد شوینده • تهیه اقلام مصرفی خانه اگر هزینه رستوران و سفارش غذا برایتان قابل توجه است، بهتر است آنها را از خرید مواد غذایی خانه جدا کنید تا سهم هر بخش روشنتر باشد.
حملونقل و خودرو: این گروه میتواند هزینه های رفتوآمد روزانه را در بر بگیرد. برای مثال: • کرایه تاکسی • مترو و اتوبوس • سوخت خودرو • تعمیر و نگهداری خودرو • بیمه خودرو اگر خودرو ندارید، نیازی نیست دسته بندی های مربوط به تعمیرات یا بیمه خودرو را ایجاد کنید. دسته بندی باید به شرایط واقعی شما پاسخ دهد.
قبوض و ارتباطات: این گروه برای پرداخت هایی مانند موارد زیر مناسب است: • قبض برق، آب و گاز • اینترنت خانگی • تلفن همراه • هزینه های ارتباطی دیگر در صورت نیاز میتوانید هزینه های ارتباطی را جدا از قبوض خدماتی دسته بندی کنید.
درمان و سلامت: هزینه های مربوط به سلامت و درمان میتوانند در این گروه قرار بگیرند. برای مثال: • ویزیت پزشک • خرید دارو • آزمایش های پزشکی • هزینه های درمانی • خدمات دندان پزشکی ثبت این هزینه ها در یک دسته مشخص کمک میکند در پایان ماه یا هنگام بررسی چند ماه، سهم هزینه های سلامت را بهتر بشناسید.
آموزش: اگر برای یادگیری یا آموزش خود و اعضای خانواده هزینه میکنید، میتوانید دسته بندی مستقلی داشته باشید. برای مثال: • شهریه مدرسه یا دانشگاه • کلاس زبان • دوره های آموزشی • خرید کتاب و منابع آموزشی این دسته برای افرادی که به طور منظم در دوره های آموزشی شرکت میکنند یا هزینه تحصیل فرزندان دارند، کاربردی است.
پوشاک و خریدهای شخصی: این گروه میتواند شامل موارد زیر باشد: • خرید لباس و کفش • خرید کیف و لوازم شخصی • خرید محصولات مراقبت شخصی • سایر خریدهای مربوط به استفاده فردی اگر هزینه های شخصی شما متنوع است، میتوانید گروه های جداگانهای برای آنها تعریف کنید؛ اما بهتر است ابتدا با دسته بندی های اصلی شروع کنید.
تفریح و سرگرمی: این گروه برای هزینه هایی مناسب است که به تفریح، اوقات فراغت و سرگرمی مربوط میشوند. برای مثال: • سینما و رویدادهای تفریحی • رستوران و کافه • بازی و سرگرمی • فعالیت های تفریحی خانوادگی بررسی این دسته به شما کمک میکند بدانید چه مقدار از هزینه های ماهانه به تفریح اختصاص پیدا میکند و آیا با اولویت های مالی شما هماهنگ است یا خیر.
سفر: اگر سفر رفتن بخش مهمی از زندگی شماست، میتوانید برای آن دسته بندی جداگانهای داشته باشید. برای مثال: • بلیت هواپیما یا قطار • اقامت • رزرو ویلا یا هتل و اجاره خودرو • هزینه های رفت و آمد در سفر • سایر مخارج سفر اگر فقط گاهی سفر میکنید، ممکن است ثبت همه این هزینه ها در یک دسته کافی باشد. اگر سفرهای پرتکرار دارید، تفکیک بیشتر میتواند مفید باشد.
هدایا و کمک های مالی: این گروه برای مبالغی کاربرد دارد که به دیگران هدیه میدهید یا به آنها کمک مالی میکنید. برای مثال: • هدیه تولد • هدیه ازدواج • کمک مالی به اعضای خانواده • کمک به یک فرد نیازمند با داشتن این دسته بندی میتوانید میزان پرداخت های این بخش را نیز در بررسی مالی خود در نظر بگیرید.
هزینه های متفرقه: گاهی هزینهای رخ میدهد که در هیچ کدام از دسته بندی های فعلی شما قرار نمیگیرد. برای چنین مواردی میتوان یک دسته بندی متفرقه در نظر گرفت. با اینحال، اگر متوجه شدید هزینه های زیادی مرتباً در این گروه ثبت میشوند، بهتر است بررسی کنید آیا لازم است یک دسته بندی مشخص برای آنها ایجاد کنید. دسته «متفرقه» برای موارد پراکنده مناسب است، نه اینکه به محل ثبت بیشتر هزینه های روزمره تبدیل شود.
مدیریت درآمدها و هزینههاتو شروع کن
۷ روز استفاده رایگان جهت آشنایی با برنامه
۶. آیا دسته بندی درآمدها و هزینه ها باید برای همه افراد یکسان باشد؟ خیر. دسته بندی مناسب به شرایط و نیازهای هر فرد بستگی دارد. برای مثال، دسته بندی های مورد نیاز یک کارمند ممکن است با دسته بندی های یک فروشنده، راننده، دانشجو یا صاحب کسبوکار متفاوت باشد. یک کارمند شاید بخواهد درآمدهای خود را به حقوق، پاداش و فعالیت های جانبی تقسیم کند. یک فروشنده ممکن است به تفکیک درآمد فروش و خدمات نیاز داشته باشد. فردی که خودرو دارد نیز ممکن است بخواهد هزینه سوخت، تعمیرات و بیمه را جداگانه بررسی کند. حتی در یک خانواده، با تغییر شرایط زندگی ممکن است نیاز به دسته بندی های جدیدی ایجاد شود؛ برای مثال، با شروع تحصیل فرزند یا نقل مکان به خانهای جدید. بنابراین هدف این نیست که از یک فهرست ثابت و طولانی برای همه افراد استفاده کنید. بهتر است دسته بندی هایی انتخاب کنید که با نوع درآمدها و هزینه های واقعی شما هماهنگ باشند و به پرسش های مالیتان پاسخ دهند.
۷. چگونه دسته بندی های مناسب برای زندگی خود انتخاب کنیم؟ برای شروع لازم نیست فهرست پیچیدهای از دهها دسته بندی بسازید. بهتر است ابتدا به درآمدها و هزینه های واقعی خود نگاه کنید و از گروه های اصلی شروع کنید.
قدم اول: منابع درآمد خود را مشخص کنید از خودتان بپرسید پول معمولاً از چه راه هایی به دست شما میرسد. برای مثال: • حقوق • فروش محصولات یا خدمات • انجام پروژه های جانبی • اجاره • سود دریافتی از سرمایه گذاری • هدایا و دریافت های موردی هرکدام از این منابع، در صورت ارتباط با شرایط شما، میتواند یک دسته بندی مناسب داشته باشد.
قدم دوم: هزینه های اصلی زندگی را فهرست کنید به پرداخت های رایج ماهانه خود فکر کنید؛ مانند مسکن، مواد غذایی، رفتوآمد، قبوض، درمان، آموزش و تفریح. لازم نیست همه دسته بندی های پیشنهادی این مقاله را انتخاب کنید. فقط مواردی را در نظر بگیرید که واقعاً برای شما کاربرد دارند.
قدم سوم: مشخص کنید کدام هزینه ها نیاز به تفکیک بیشتری دارند فرض کنید هر ماه چندین بار از فروشگاه مواد غذایی خرید میکنید و گاهی نیز غذا سفارش میدهید. اگر میخواهید این دو نوع پرداخت را جداگانه بررسی کنید، بهتر است برای آنها دسته های متفاوتی داشته باشید. اما اگر تعداد و مبلغ این پرداخت ها کم است و بررسی جداگانه آنها برایتان اهمیتی ندارد، شاید یک دسته کلیتر کافی باشد. اصل مهم این است که هر دسته بندی باید کاربرد مشخصی داشته باشد.
قدم چهارم: از دسته بندی های بیش از حد کلی یا جزئی پرهیز کنید اگر تمام پرداخت ها را در دسته «هزینه ها» ثبت کنید، اطلاعات چندانی درباره نحوه مصرف پولتان به دست نمیآورید. از طرف دیگر، اگر برای هر خرید کوچک یک دسته مستقل بسازید، ثبت و بررسی اطلاعات ممکن است دشوار و وقتگیر شود. برای مثال، میتوانید در ابتدا یک دسته «مواد غذایی و خریدهای خانه» داشته باشید. اگر بعداً مشخص شد تفکیک هزینه های رستوران از خریدهای خانه برایتان مهم است، آنها را جدا کنید.
قدم پنجم: پس از مدتی دسته بندی ها را بازبینی کنید پس از ثبت اطلاعات برای چند هفته یا چند ماه، بررسی کنید که آیا دسته بندی های انتخاب شده به شما کمک میکنند وضعیت مالی خود را بهتر بشناسید یا خیر. ممکن است متوجه شوید یک دسته بیش از حد کلی است یا چند دسته مختلف عملاً کاربرد مشابهی دارند. در این صورت میتوانید ساختار دسته بندی خود را متناسب با نیازتان اصلاح کنید. هدف نهایی، داشتن بیشترین تعداد دسته بندی نیست؛ هدف، داشتن دسته بندی هایی است که اطلاعات مالی شما را قابل فهمتر کنند.
۸. تفاوت دسته بندی با توضیحات یک درآمد یا هزینه چیست؟ دسته بندی و توضیحات هر دو برای شناخت بهتر اطلاعات مالی کاربرد دارند، اما نقش یکسانی ندارند. دسته بندی مشخص میکند یک درآمد یا هزینه به کدام گروه تعلق دارد؛ اما توضیحات جزئیات همان مورد را بیان میکند. برای مثال، فرض کنید بابت خرید مواد غذایی از فروشگاه ۱ میلیون و ۲۰۰ هزار تومان پرداخت کردهاید. • دسته بندی: مواد غذایی و خریدهای خانه • مبلغ: ۱ میلیون و ۲۰۰ هزار تومان • توضیحات: خرید هفتگی مواد غذایی از فروشگاه محله یا فرض کنید بابت انجام یک پروژه طراحی، ۵ میلیون تومان دریافت کردهاید. • دسته بندی: درآمد پروژه ها • مبلغ: ۵ میلیون تومان • توضیحات: دستمزد طراحی وبسایت مشتری در این مثال ها، دسته بندی به شما کمک میکند موارد مشابه را در یک گروه بررسی کنید؛ درحالیکه توضیحات مشخص میکند هر دریافت یا پرداخت دقیقاً بابت چه چیزی بوده است. اگر عنوان دسته بندی به تنهایی برای شناسایی یک مورد کافی باشد، ممکن است به توضیحات طولانی نیاز نداشته باشید. اما برای مواردی که احتمال دارد در آینده جزئیاتشان را فراموش کنید، نوشتن توضیح کوتاه و روشن مفید است.
۹. اشتباهات رایج هنگام دسته بندی درآمدها و هزینه ها برای اینکه دسته بندی ها واقعاً مفید باشند، بهتر است از چند اشتباه رایج پرهیز کنید.
اشتباه اول: ثبت همه موارد در یک دسته کلی اگر همه درآمدها را در گروه «سایر درآمدها» و تمام هزینه ها را در گروه «سایر هزینه ها» قرار دهید، اطلاعات زیادی برای تحلیل به دست نمیآورید. بهتر است دریافت ها و پرداخت های پرتکرار و مهم، دسته بندی مشخصی داشته باشند.
اشتباه دوم: ساختن تعداد زیادی دسته بندی از همان ابتدا ایجاد دسته بندی های بسیار جزئی ممکن است باعث شود ثبت هر هزینه یا درآمد زمان زیادی ببرد یا انتخاب گروه مناسب دشوار شود. از دسته های اصلی شروع کنید و فقط زمانی جزئیات بیشتری اضافه کنید که واقعاً به آن نیاز دارید.
اشتباه سوم: استفاده از دسته بندی نامتناسب با ماهیت تراکنش فرض کنید مبلغی بابت حقوق دریافت کردهاید، اما آن را در گروه هدایا ثبت میکنید. یا هزینه خرید مواد غذایی را در دسته حملونقل قرار میدهید. در چنین شرایطی، اطلاعات ثبت شده با واقعیت مطابقت ندارد و بررسی مجموع هر دسته میتواند گمراهکننده باشد. بنابراین هنگام ثبت هر مورد، دسته بندی متناسب با ماهیت آن را انتخاب کنید.
اشتباه چهارم: تغییر معیار دسته بندی بدون نظم فرض کنید گاهی خریدهای سوپرمارکتی را در دسته مواد غذایی و گاهی در دسته خریدهای شخصی ثبت میکنید؛ بدون اینکه معیار مشخصی برای این انتخاب داشته باشید. در این صورت، بررسی مجموع هزینه ها دشوارتر میشود. بهتر است برای هر دسته، تعریف سادهای در ذهن داشته باشید و در موارد مشابه تا حد امکان از یک معیار ثابت استفاده کنید.
اشتباه پنجم: اشتباه گرفتن دریافت پول با درآمد دریافت وام یا انتقال پول میان حساب های شخصی، لزوماً درآمد جدیدی ایجاد نمیکند. اگر این موارد بدون توجه به ماهیتشان بهعنوان درآمد ثبت شوند، مجموع درآمدها ممکن است بیش از مقدار واقعی نشان داده شود. به همین ترتیب، باید هنگام ثبت بازپرداخت بدهی ها نیز مراقب باشید جزو هیچکدام از این دسته بندی ها نباید حساب شود.
اشتباه ششم: دسته بندی اطلاعات، بدون بررسی آنها صرفاً ثبت درآمدها و هزینه ها در دسته های مختلف کافی نیست. ارزش اصلی این کار زمانی مشخص میشود که هر از گاهی اطلاعات را مرور کنید. برای مثال، بررسی پایان ماه میتواند به شما نشان دهد کدام هزینه ها افزایش یافتهاند، کدام منابع درآمدی سهم بیشتری داشتهاند و چه تغییراتی برای ماه بعد منطقی هستند. البته تصمیم گیری بهتر معمولاً به بررسی چند ماه اطلاعات و در نظر گرفتن شرایط خاص هر ماه نیاز دارد.
۱۰. آیا دسته بندی درآمدها و هزینه ها به تنهایی برای مدیریت مالی کافی است؟ دسته بندی یکی از ابزارهای مهم برای شناخت وضعیت مالی است، اما به تنهایی تمام مسائل مالی را حل نمیکند. برای مثال، ممکن است درآمدها و هزینه های خود را بهدرستی دسته بندی کنید، اما هنوز برای پرداخت هزینه های آینده برنامه مشخصی نداشته باشید. یا ممکن است بخواهید برای خرید خانه، سفر، تحصیل یا یک هدف مالی دیگر پسانداز کنید، اما هنوز مبلغ مورد نیاز و زمان رسیدن به آن را تعیین نکرده باشید. در چنین شرایطی، دسته بندی اطلاعات به شما کمک میکند نقطه شروع بهتری داشته باشید؛ زیرا میتوانید درآمدها، هزینه ها و مبلغ باقیمانده را واقع بینانهتر بررسی کنید. برای مثال، اگر در پایان ماه مبلغی از درآمدتان باقی میماند، این مبلغ لزوماً به معنای پول کاملاً آزاد برای خرج کردن نیست؛ ممکن است بخشی از آن را برای قسط آینده، هزینه سالانه بیمه یا یک نیاز ضروری پیش بینی شده لازم داشته باشید. بنابراین دسته بندی را میتوان یکی از پایه های مدیریت مالی شخصی دانست: ابتدا اطلاعات را به شکل منظم ثبت میکنید، سپس آنها را بررسی میکنید و در نهایت بر اساس شرایط و اهداف خود تصمیم میگیرید.
جمع بندی؛ با دسته بندی دخل و خرج، تصویر روشن تری از وضعیت مالی خود داشته باشید دسته بندی درآمدها و هزینه ها یعنی قرار دادن دریافت ها و پرداخت های مالی در گروه هایی مشخص و متناسب با ماهیت آنها. این کار به شما کمک میکند منابع مختلف درآمد خود را بشناسید، بفهمید پولتان در چه بخش هایی مصرف میشود و برای تصمیم های مالی آینده اطلاعات دقیق تری در اختیار داشته باشید. برای مثال، وقتی حقوق، درآمد پروژه های جانبی و سود دریافتی را جداگانه ثبت میکنید، بهتر میتوانید منابع درآمدی خود را بشناسید. همچنین وقتی هزینه های مسکن، مواد غذایی، رفت و آمد، درمان و تفریح را از یکدیگر تفکیک میکنید، تشخیص بخش های پرهزینهتر زندگی آسانتر میشود. برای شروع، نیازی به ساختن دهها دسته بندی ندارید. کافی است گروه های اصلی و متناسب با زندگی خود را انتخاب کنید، درآمدها و هزینه ها را با نظم در آنها قرار دهید و پس از مدتی اطلاعات ثبت شده را بررسی کنید. به یاد داشته باشید که هدف از دسته بندی، محدود کردن تمام هزینه ها یا پیچیده کردن امور مالی نیست؛ بلکه ایجاد تصویری روشنتر از دخل و خرج برای تصمیم گیری آگاهانهتر درباره پولی است که به دست میآورید و پولی که خرج میکنید.